Disclosure: this page contains affiliate links for travel services (not hospitals). We may earn a commission at no extra cost to you.
By KMedTrip editorial · Updated · Written with AI assistance · Reviewed by KMedTrip native-speaker review team
Bài viết này là thông tin chung, không phải lời khuyên y tế. KMedTrip do một đơn vị thu hút bệnh nhân nước ngoài đã đăng ký với chính phủ Hàn Quốc vận hành. Chúng tôi không giới thiệu, không xếp hạng và không nhận tiền từ bất kỳ bệnh viện hay phòng khám nào.
Quan trọng: Bảo hiểm du lịch thông thường thường không chi trả phẫu thuật thẩm mỹ hay các thủ thuật bạn đã lên kế hoạch từ trước. Bảo hiểm này cũng thường không chi trả biến chứng (vấn đề sức khỏe mới do thủ thuật gây ra). Ví dụ:
Đừng nghĩ “mình có bảo hiểm rồi nên yên tâm”. Hãy đọc quy tắc bảo hiểm của chính bạn và hỏi công ty bảo hiểm bằng văn bản (email).
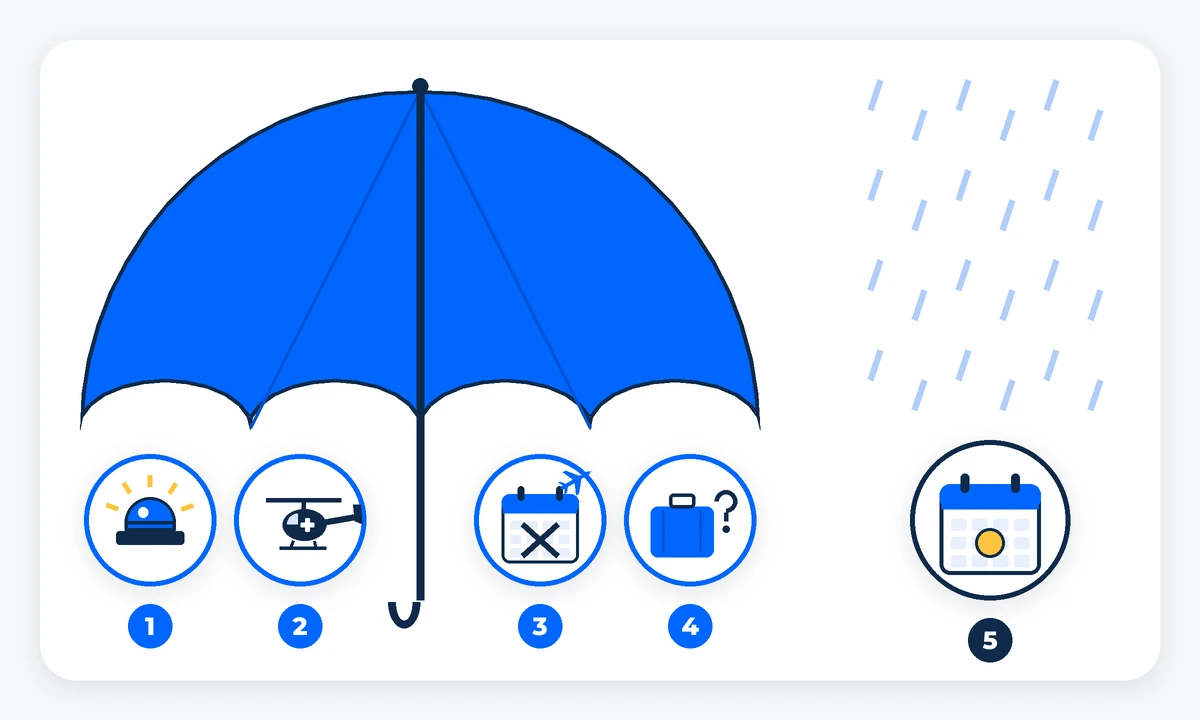
Hình 1. Bảo hiểm du lịch thường dùng cho việc gì, và việc gì nằm ngoài. ① Điều trị cấp cứu khi ốm hoặc bị thương mới trong chuyến đi. ② Vận chuyển y tế cấp cứu hoặc đưa về Việt Nam. ③ Hủy hoặc gián đoạn chuyến đi. ④ Hành lý bị mất, đến chậm hoặc bị trộm. ⑤ Thủ thuật đã lên kế hoạch: thường không thuộc phạm vi chi trả của bảo hiểm du lịch.
Bảo hiểm du lịch dùng cho vấn đề bất ngờ, không lên kế hoạch khi bạn ở nước ngoài. Thường gồm:
Từ khóa là cấp cứu. Thủ thuật bạn đã đặt lịch từ trước thường không thuộc phạm vi chi trả.
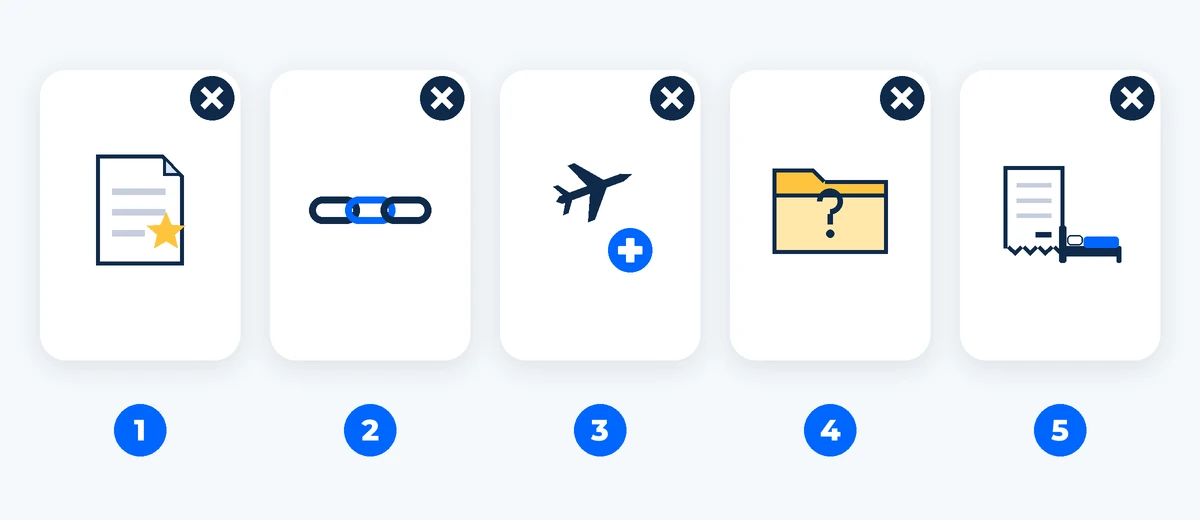
Hình 2. Năm điểm loại trừ hay gặp (những thứ bảo hiểm không trả). ① Thủ thuật thẩm mỹ hoặc thủ thuật đã lên kế hoạch. ② Biến chứng của thủ thuật không được bảo hiểm. ③ Chuyến đi nhằm mục đích chữa bệnh. ④ Bệnh có sẵn không khai báo. ⑤ Chi phí ở thêm và đi lại thêm.
Mỗi công ty và mỗi sản phẩm có quy tắc riêng. Nhưng các điểm loại trừ sau đây rất hay gặp:
| Điểm loại trừ | Nói đơn giản |
|---|---|
| ① Thủ thuật thẩm mỹ hoặc đã lên kế hoạch | Các thủ thuật thẩm mỹ hoặc điều trị đã lên kế hoạch từ trước (không phải cấp cứu) có thể không được chi trả; cần kiểm tra quy tắc của từng sản phẩm bảo hiểm. Ví dụ: quy tắc bảo hiểm du lịch quốc tế của PJICO không bồi thường “chi phí phẫu thuật thẩm mỹ”, trừ khi cần để điều trị thương tật do tai nạn trong thời hạn bảo hiểm (PJICO, truy cập 10/2026). |
| ② Biến chứng của thủ thuật không được bảo hiểm | Nếu thủ thuật đầu tiên không được trả, thì các vấn đề từ nó (nhiễm trùng, chảy máu, mổ sửa) thường cũng không. |
| ③ Ra nước ngoài để chữa bệnh | Cùng quy tắc trên loại trừ trường hợp “Người được bảo hiểm ra nước ngoài vì mục đích chữa bệnh hay chăm sóc y tế” (PJICO, truy cập 10/2026). Điều này có thể ảnh hưởng toàn bộ quyền lợi y tế của bạn trong chuyến đi, không chỉ phần thủ thuật. |
| ④ Bệnh có sẵn | Bệnh đã được chẩn đoán hoặc đã có triệu chứng trước chuyến đi thường bị loại trừ (cùng quy tắc). |
| ⑤ Chi phí ở thêm và đi lại thêm | Thêm đêm khách sạn hoặc vé về mới vì thủ thuật không được bảo hiểm. |
Ví dụ quốc tế cũng giống vậy. Danh sách loại trừ của một bảo hiểm du lịch quốc tế loại trừ thủ thuật thẩm mỹ và biến chứng của dịch vụ không được bảo hiểm (SafetyWing, truy cập 10/2026). Chính phủ Anh cảnh báo rằng phần lớn bảo hiểm du lịch có thể mất hiệu lực nếu bạn đi để điều trị đã lên kế hoạch (Travel Aware, truy cập 10/2026).
Quy tắc của PJICO chỉ là một ví dụ có công khai trên mạng. Quy tắc bạn mua có thể khác. Hãy đọc quy tắc của chính bạn.
Nhiều bạn hỏi BHYT có giúp được không. Câu trả lời ngắn: không, với thẩm mỹ.
Vì vậy, chi phí ở Hàn Quốc, kể cả khi cấp cứu, bạn phải tự trả hoặc dùng bảo hiểm khác.
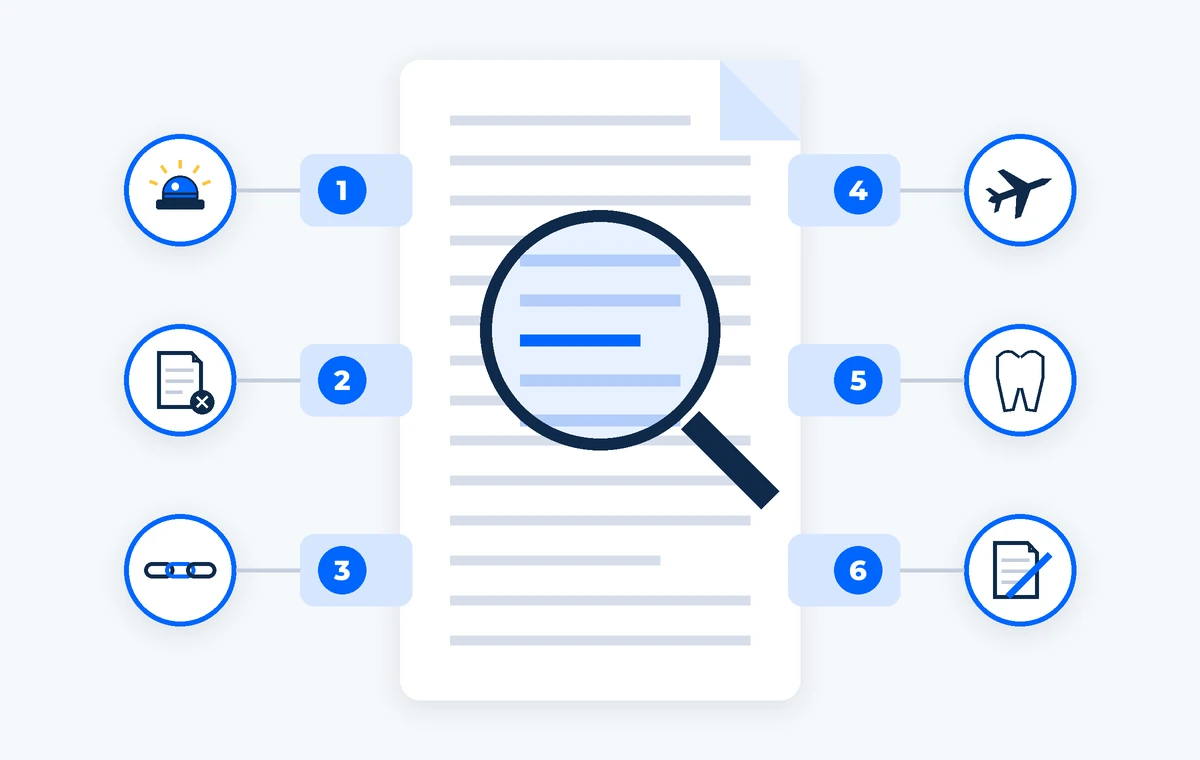
Hình 3. Sáu phần của quy tắc bảo hiểm cần đọc trước khi mua. ① Định nghĩa cấp cứu. ② Danh sách loại trừ. ③ Điều khoản về biến chứng. ④ Quy định về mục đích chuyến đi. ⑤ Giới hạn về răng. ⑥ Nghĩa vụ khai báo.
Đừng chỉ đọc tờ quảng cáo hoặc bảng tóm tắt quyền lợi. Hãy đọc quy tắc bảo hiểm đầy đủ (thường là file PDF trên trang của công ty bảo hiểm) và giấy chứng nhận bảo hiểm.
Các bước:
| Phần cần tìm | Từ khóa nên tìm | Cần chú ý điều gì |
|---|---|---|
| ① Định nghĩa cấp cứu | cấp cứu, khẩn cấp, bất ngờ, emergency | Thủ thuật đã lên kế hoạch hiếm khi khớp với định nghĩa này. |
| ② Danh sách loại trừ | loại trừ, thẩm mỹ, phẫu thuật tạo hình, cosmetic | Thủ thuật của bạn có bị nhắc đến không. |
| ③ Biến chứng | biến chứng, hậu quả, complication | Vấn đề phát sinh từ thủ thuật không được bảo hiểm có bị loại trừ luôn không. |
| ④ Mục đích chuyến đi | mục đích, chữa bệnh, chăm sóc y tế | Quyền lợi có bị giảm hoặc mất khi bạn đi để chữa bệnh không. |
| ⑤ Răng | răng, nha khoa, dental | Điều trị răng đã lên kế hoạch (ví dụ cấy ghép implant) thường không được trả. Nhiều quy tắc chỉ trả khi răng hỏng do tai nạn. |
| ⑥ Nghĩa vụ khai báo | kê khai, thông báo, bệnh có sẵn, declare | Bạn có phải khai kế hoạch thủ thuật không. Nếu không khai, hợp đồng có thể mất hiệu lực. |
Thư trả lời có thể mất vài ngày. Hãy bắt đầu kiểm tra trước khi đặt cọc cho phòng khám.
Một số thẻ tín dụng quốc tế phát hành ở Việt Nam có kèm bảo hiểm du lịch. Thường phải trả vé máy bay bằng thẻ đó mới được hưởng. Đừng nghĩ bảo hiểm của thẻ sẽ trả phẫu thuật thẩm mỹ, thủ thuật đã lên kế hoạch hoặc biến chứng. Quyền lợi do quy tắc của ngân hàng hoặc công ty bảo hiểm đối tác quyết định. Hãy kiểm tra theo các bước ở trên.
Lựa chọn phụ thuộc vào sản phẩm đang bán ở Việt Nam. Bạn có thể hỏi về:
Câu hỏi bạn có thể chép vào email:
Nếu bạn mua bảo hiểm du lịch thông thường, hãy coi đó là bảo vệ cho sự cố đi lại mà thôi. Bảo hiểm du lịch thông thường thường không chi trả chi phí thủ thuật, điều trị biến chứng, thời gian lưu trú thêm để hồi phục hoặc đổi vé về. Hãy xác nhận từng khoản với công ty bảo hiểm. Hãy lên kế hoạch tiền cho những rủi ro này riêng.
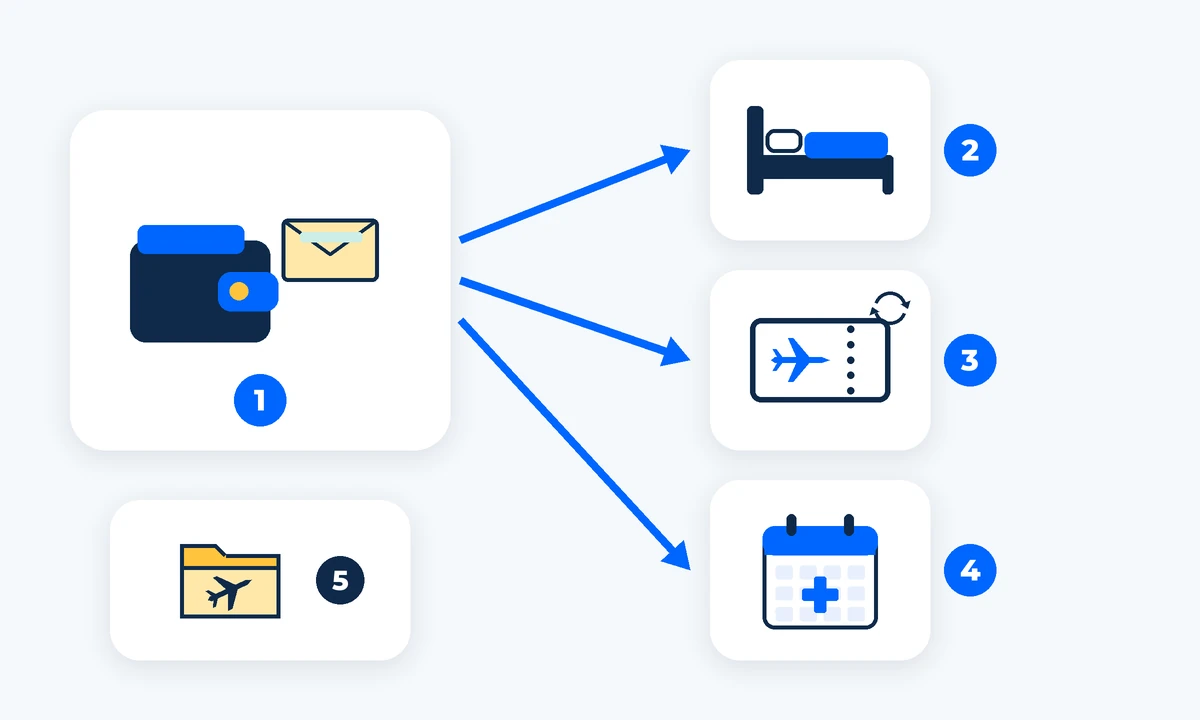
Hình 4. Cách chuẩn bị cho chi phí biến chứng mà bảo hiểm thường không trả. ① Quỹ dự phòng. ② Thêm đêm lưu trú. ③ Đổi vé máy bay. ④ Tái khám thêm ở phòng khám. ⑤ Bản sao hồ sơ bệnh án trước khi về nước.
Vì bảo hiểm thường không giúp được, hãy làm những việc sau:
Các bài liên quan: thời gian hồi phục sau thủ thuật, checklist chuẩn bị trước khi đi và lịch trình mẫu.
Bảo hiểm du lịch có trả tiền phẫu thuật thẩm mỹ ở Hàn Quốc không? Thường là không. Bảo hiểm du lịch thông thường loại trừ thủ thuật thẩm mỹ và thủ thuật đã lên kế hoạch. Biến chứng cũng thường không được trả.
BHYT có dùng được ở Hàn Quốc cho thẩm mỹ không? Không. Điều 23 Luật Bảo hiểm y tế ghi “Sử dụng dịch vụ thẩm mỹ” là trường hợp không được hưởng BHYT.
Nếu bị nhiễm trùng sau thủ thuật, bảo hiểm có trả không? Thường là không. Biến chứng của thủ thuật không được bảo hiểm thường cũng bị loại trừ. Hãy đọc phần biến chứng trong quy tắc của bạn.
Vậy có nên mua bảo hiểm du lịch không? Có thể có ích, ví dụ khi mất hành lý hoặc gặp tai nạn không liên quan đến thủ thuật. Nhưng hãy hỏi bằng văn bản để chắc hợp đồng không mất hiệu lực vì bạn đi chữa bệnh.
Cấy ghép implant hoặc điều trị răng có được trả không? Thường là không. Điều trị răng đã lên kế hoạch thường bị loại trừ. Nhiều quy tắc chỉ trả khi răng hỏng do tai nạn.
Tôi có phải báo cho công ty bảo hiểm về kế hoạch thủ thuật không? Nhiều quy tắc bảo hiểm quy định người được bảo hiểm có nghĩa vụ khai báo. Nếu không khai, hợp đồng có thể mất hiệu lực. Hãy hỏi qua email.
Nếu bạn cần hỗ trợ lên kế hoạch, bạn có thể trao đổi với điều phối viên.