Disclosure: this page contains affiliate links for travel services (not hospitals). We may earn a commission at no extra cost to you.
By KMedTrip editorial · Updated · Written with AI assistance · Reviewed by KMedTrip native-speaker review team
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการแพทย์ KMedTrip ดำเนินการโดยบริษัทที่จดทะเบียนกับรัฐบาลเกาหลีเป็นผู้ประกอบการดึงดูดผู้ป่วยต่างชาติ เราไม่แนะนำ ไม่จัดอันดับ และไม่รับค่าตอบแทนจากโรงพยาบาลหรือคลินิกใดๆ
สิ่งสำคัญ: ประกันเดินทางต่างประเทศทั่วไป มักไม่คุ้มครองศัลยกรรมความงาม หรือการรักษาที่คุณนัดไว้ล่วงหน้า และมัก ไม่คุ้มครองภาวะแทรกซ้อน (ปัญหาสุขภาพใหม่ที่เกิดจากหัตถการนั้น) ด้วย เช่น
อย่าคิดว่า “มีประกันแล้ว ไม่เป็นไร” ให้อ่านกรมธรรม์ของคุณเอง และถามบริษัทประกัน เป็นลายลักษณ์อักษร (อีเมลหรือข้อความ)
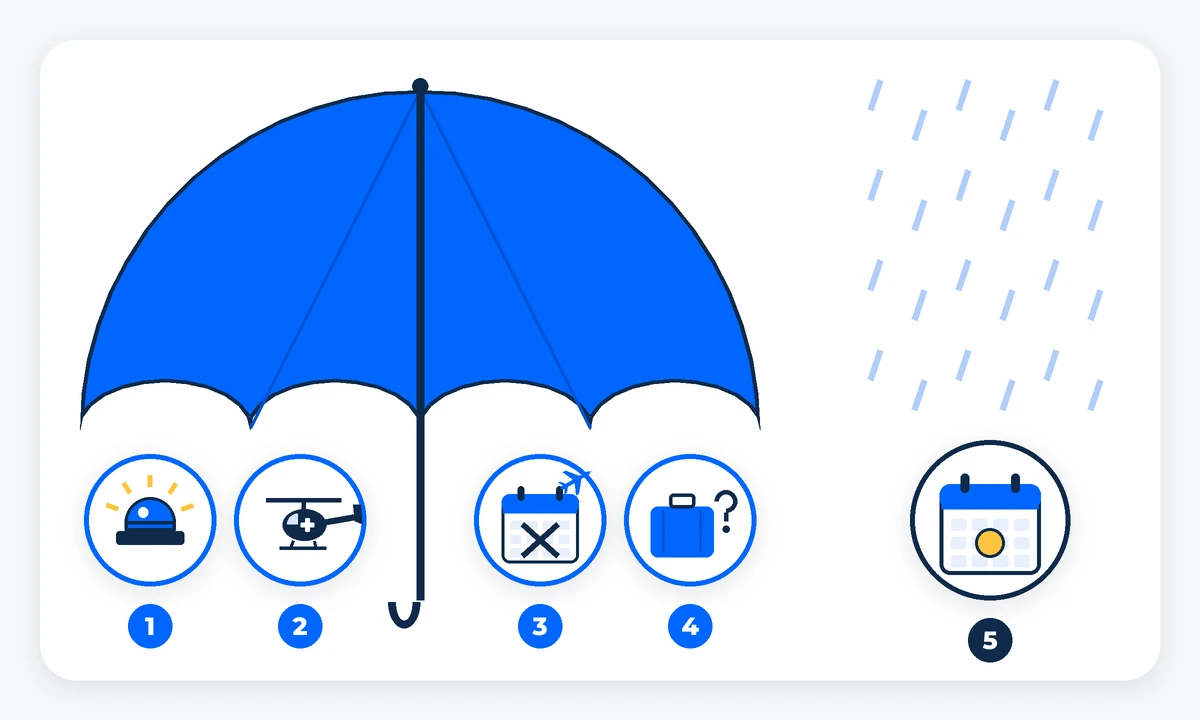
ภาพที่ 1. สิ่งที่ประกันเดินทางทั่วไปคุ้มครอง และสิ่งที่อยู่นอกความคุ้มครอง ① ค่ารักษาเมื่อเจ็บป่วยหรือบาดเจ็บกะทันหันระหว่างเดินทาง ② การเคลื่อนย้ายฉุกเฉินหรือส่งตัวกลับประเทศ ③ การยกเลิกหรือย่นระยะการเดินทาง ④ กระเป๋าสูญหาย ล่าช้า หรือถูกขโมย ⑤ การรักษาที่นัดไว้: อยู่นอกหลักการพื้นฐานของประกันเดินทาง
ประกันเดินทางออกแบบมาสำหรับปัญหาที่ เกิดขึ้นกะทันหันและไม่ได้วางแผนไว้ ความคุ้มครองที่พบบ่อยคือ
คำสำคัญคือ “ฉุกเฉิน” การรักษาที่จองไว้ล่วงหน้าจึงไม่เข้าหลักการนี้
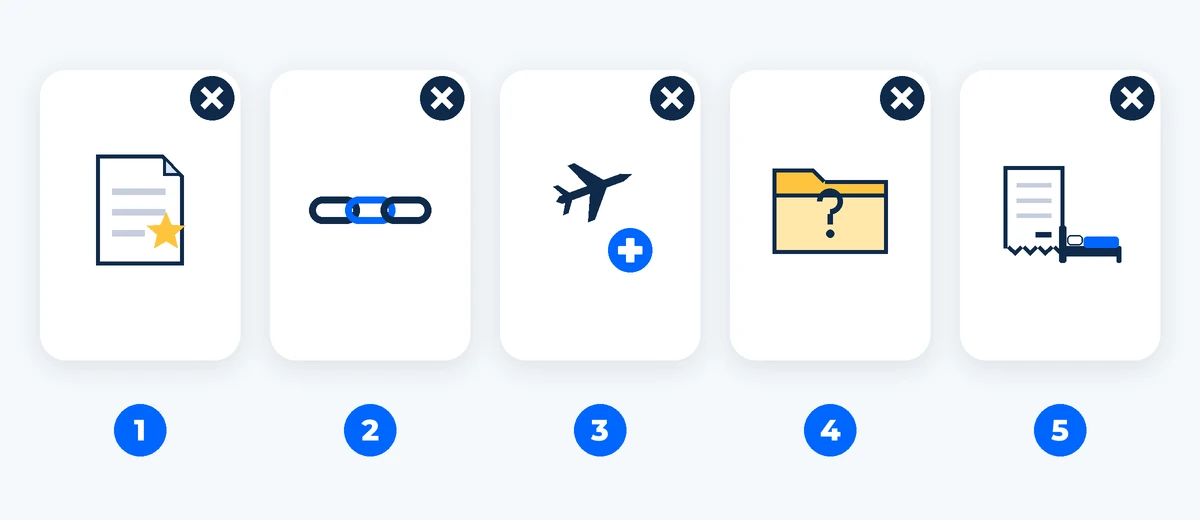
ภาพที่ 2. ข้อยกเว้นที่พบบ่อย 5 ข้อ (สิ่งที่บริษัทประกันไม่จ่าย) ① การรักษาเพื่อความงามหรือการรักษาที่วางแผนไว้ล่วงหน้าและไม่ใช่กรณีฉุกเฉิน ② ภาวะแทรกซ้อนจากการรักษาที่ไม่คุ้มครอง ③ การเดินทางเพื่อไปรักษา ④ โรคที่เป็นอยู่ก่อนแล้วไม่ได้แจ้ง ⑤ ค่าที่พักเพิ่มและค่าเปลี่ยนเที่ยวบิน
เงื่อนไขต่างกันไปตามบริษัทและแผนประกัน แต่ข้อยกเว้นเหล่านี้พบบ่อย
| ข้อยกเว้น | ความหมายแบบง่าย ๆ |
|---|---|
| ① ศัลยกรรมความงามหรือการรักษาที่วางแผนไว้ล่วงหน้า (ไม่ใช่กรณีฉุกเฉิน) | การรักษาที่วางแผนไว้ก่อนเดินทางอาจไม่อยู่ในความคุ้มครองของประกันเดินทาง ให้ตรวจสอบข้อยกเว้นในกรมธรรม์ของคุณ |
| ② ภาวะแทรกซ้อนจากการรักษาที่ไม่คุ้มครอง | ถ้าหัตถการแรกไม่คุ้มครอง ปัญหาที่ตามมา (ติดเชื้อ เลือดออก ผ่าตัดแก้) ก็มักไม่คุ้มครอง |
| ③ เดินทางเพื่อไปรักษา | หลายกรมธรรม์ลดหรือตัดความคุ้มครองถ้าคุณเดินทางเพื่อรักษา อาจกระทบความคุ้มครองค่ารักษา ทั้งหมด ไม่ใช่แค่หัตถการ |
| ④ โรคที่เป็นอยู่ก่อนแล้ว | โรคที่เป็นก่อนซื้อประกัน มักไม่คุ้มครอง หรือคุ้มครองเฉพาะเงื่อนไขพิเศษ |
| ⑤ ค่าที่พักเพิ่มและค่าเปลี่ยนเที่ยวบิน | ค่าใช้จ่ายที่เกิดจากหัตถการที่ไม่คุ้มครอง |
ตัวอย่างจริง: รายการข้อยกเว้นที่บริษัทประกันเดินทางแห่งหนึ่งเผยแพร่ ไม่คุ้มครองหัตถการเพื่อความงาม และไม่คุ้มครองภาวะแทรกซ้อนจากบริการที่ไม่คุ้มครอง (SafetyWing, เข้าถึงเมื่อ ต.ค. 2026)
กรมธรรม์เดินทางของบริษัทในไทยหลายแบบก็มีข้อยกเว้นเรื่องศัลยกรรมเพื่อความสวยงาม แต่ถ้อยคำต่างกัน ต้องอ่านของแผนที่คุณซื้อเอง
รัฐบาลอังกฤษเตือนว่า การไปรักษาที่ต่างประเทศแบบนัดไว้ มักทำให้ประกันเดินทางส่วนใหญ่ใช้ไม่ได้ (Travel Aware, เข้าถึงเมื่อ ต.ค. 2026) NHS ก็เตือนว่าประกันเดินทางทั่วไปมักไม่คุ้มครองภาวะแทรกซ้อนจากการผ่าตัด
คนไทยหลายคนมี บัตรทอง (หลักประกันสุขภาพแห่งชาติ) หรือ ประกันสังคม แต่สิทธิเหล่านี้ไม่ช่วยในกรณีนี้
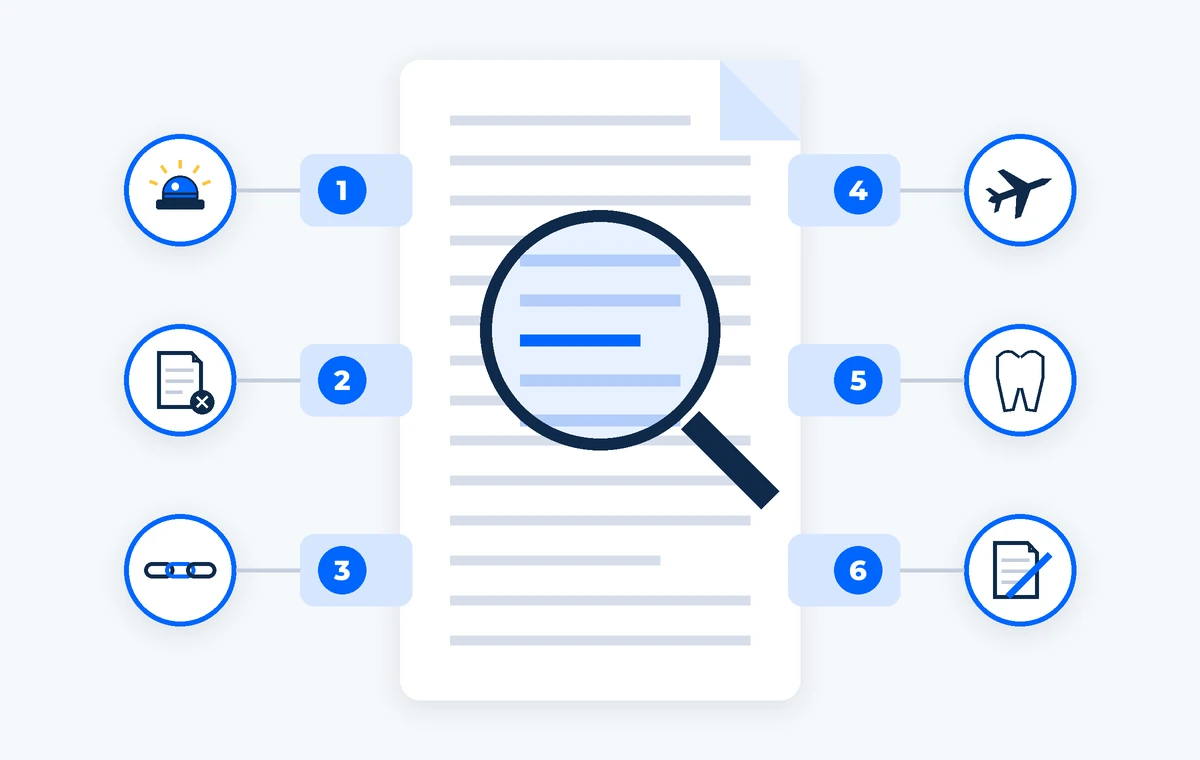
ภาพที่ 3. 6 ส่วนของกรมธรรม์ที่ควรอ่านก่อนซื้อ ① นิยามของ “เจ็บป่วยฉุกเฉิน” ② รายการข้อยกเว้น ③ ข้อความเรื่องภาวะแทรกซ้อน ④ กฎเรื่องจุดประสงค์การเดินทาง ⑤ วงเงินทันตกรรม ⑥ หน้าที่ในการแจ้งข้อมูล
อย่าดูแค่โบรชัวร์หรือโฆษณา ให้อ่าน กรมธรรม์ฉบับเต็ม (บางบริษัทเรียกว่า “เงื่อนไขและข้อยกเว้น” หรือ “Policy wording”)
วิธีทำทีละขั้น:
| ส่วนที่ต้องหา | คำที่ควรค้น | สิ่งที่ต้องดู |
|---|---|---|
| ① นิยามเจ็บป่วยฉุกเฉิน | ฉุกเฉิน, กะทันหัน, emergency, sudden | การรักษาที่นัดไว้แทบไม่เข้านิยามนี้ |
| ② รายการข้อยกเว้น | ศัลยกรรม, ความงาม, ความสวยงาม, cosmetic, elective | หัตถการของคุณอยู่ในรายการหรือไม่ |
| ③ ภาวะแทรกซ้อน | ภาวะแทรกซ้อน, อันเป็นผลมาจาก, complication | ปัญหาจากการรักษาที่ไม่คุ้มครอง ถูกยกเว้นด้วยหรือไม่ |
| ④ จุดประสงค์การเดินทาง | เพื่อการรักษา, วัตถุประสงค์, travelling for treatment | ความคุ้มครองลดลงหรือหายไปหรือไม่ ถ้าไปเพื่อรักษา |
| ⑤ ทันตกรรม | ทันตกรรม, ฟัน, dental | ส่วนใหญ่คุ้มครองแค่บรรเทาปวดฟันฉุกเฉินในวงเงินเล็ก ๆ งานฟันที่นัดไว้มักไม่คุ้มครอง |
| ⑥ การแจ้งข้อมูล | แถลง, เปิดเผย, declare | ต้องแจ้งเรื่องการรักษาที่นัดไว้หรือไม่ การไม่แจ้งอาจทำให้กรมธรรม์เป็นโมฆะ |
บริษัทประกันแต่ละแห่งใช้เวลาตอบไม่เท่ากัน เริ่มเช็กให้เร็ว ก่อนจ่ายเงินมัดจำให้คลินิก
ทางเลือกขึ้นกับประเทศที่คุณอยู่และบริษัทที่ขายประกันในไทย สิ่งที่ถามได้มีดังนี้
คำถามที่คัดลอกไปใส่อีเมลถึงบริษัทประกันได้เลย:
ถ้าซื้อประกันเดินทางทั่วไป ให้มองว่าเป็นประกันสำหรับปัญหาการเดินทางเท่านั้น อย่าหวังว่าประกันจะจ่ายค่าหัตถการ ภาวะแทรกซ้อน วันพักฟื้นที่เพิ่มขึ้น หรือเที่ยวบินขากลับที่ต้องเลื่อน ให้ตั้งงบสำหรับความเสี่ยงเหล่านี้แยกไว้
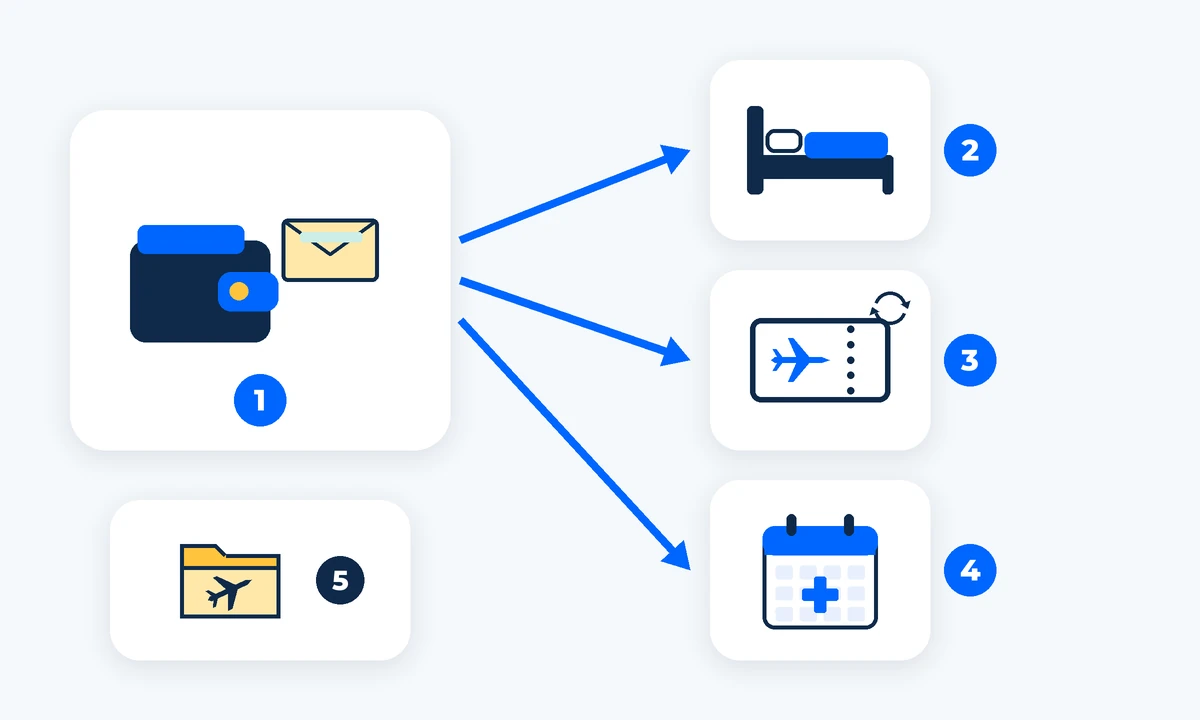
ภาพที่ 4. วิธีเตรียมรับค่าใช้จ่ายจากภาวะแทรกซ้อนที่ประกันมักไม่จ่าย ① เงินสำรองฉุกเฉิน ② ค่าที่พักเพิ่ม ③ ค่าเปลี่ยนเที่ยวบิน ④ ค่าพบแพทย์เพิ่ม ⑤ สำเนาประวัติการรักษาก่อนบินกลับ
เพราะประกันมักช่วยไม่ได้ ควรเตรียมตัวดังนี้
ประกันเดินทางคุ้มครองการทำศัลยกรรมที่เกาหลีไหม? โดยทั่วไปไม่คุ้มครอง ประกันเดินทางมักยกเว้นศัลยกรรมความงามและการรักษาที่นัดไว้ และมักยกเว้นภาวะแทรกซ้อนด้วย
ถ้าแผลติดเชื้อหลังทำ ประกันจะจ่ายไหม? มักไม่จ่าย ภาวะแทรกซ้อนจากหัตถการที่ไม่คุ้มครอง ก็มักไม่คุ้มครองเช่นกัน ให้อ่านข้อความเรื่องภาวะแทรกซ้อนในกรมธรรม์
ใช้สิทธิบัตรทองหรือประกันสังคมได้ไหม? ไม่ได้สำหรับศัลยกรรมเสริมความงาม สบส. ระบุว่าการผ่าตัดเสริมความงามไม่อยู่ในสิทธิของกองทุนสุขภาพ และถ้ามีภาวะแทรกซ้อนต้องจ่ายเอง เรื่องการรักษาในต่างประเทศ ให้ถาม สปสช. หรือประกันสังคม (1506) โดยตรง
ยังควรซื้อประกันเดินทางอยู่ไหม? อาจคุ้ม สำหรับปัญหาการเดินทาง เช่น กระเป๋าหาย หรืออุบัติเหตุที่ไม่เกี่ยวกับการรักษา แต่ต้องยืนยันเป็นลายลักษณ์อักษรก่อนว่ากรมธรรม์ไม่ตัดความคุ้มครองเพราะคุณไปเพื่อรักษา
ต้องแจ้งบริษัทประกันเรื่องหัตถการที่นัดไว้ไหม? หลายกรมธรรม์กำหนดให้ผู้เอาประกันต้องแจ้งข้อมูล การไม่แจ้งอาจทำให้กรมธรรม์เป็นโมฆะ ให้ถามบริษัทประกันทางอีเมล
ต้องเตรียมอะไรอีก? ดู เช็กลิสต์ก่อนเดินทาง และ ตัวอย่างแผนการเดินทาง ทั้งสองมีวันสำรองเผื่อพักฟื้นช้ากว่าที่คิด
หากต้องการความช่วยเหลือในการวางแผน คุณสามารถปรึกษาผู้ประสานงานได้