Disclosure: this page contains affiliate links for travel services (not hospitals). We may earn a commission at no extra cost to you.
By KMedTrip editorial · Updated · Written with AI assistance · Reviewed by KMedTrip native-speaker review team
Panduan ini adalah informasi umum, bukan nasihat medis. KMedTrip dikelola oleh fasilitator pasien asing yang terdaftar pada pemerintah Korea untuk membantu pasien dari luar negeri mengatur perawatan medis. Kami tidak merekomendasikan, tidak memeringkat, dan tidak menerima bayaran dari rumah sakit atau klinik mana pun.
Penting: Asuransi perjalanan biasa umumnya tidak menanggung operasi plastik atau perawatan estetik yang sudah Anda rencanakan. Asuransi itu juga biasanya tidak menanggung komplikasi (masalah kesehatan baru yang muncul karena tindakan tersebut). Contohnya:
Jangan menganggap “sudah punya asuransi, pasti aman”. Baca polis Anda sendiri, lalu tanyakan ke perusahaan asuransi secara tertulis.
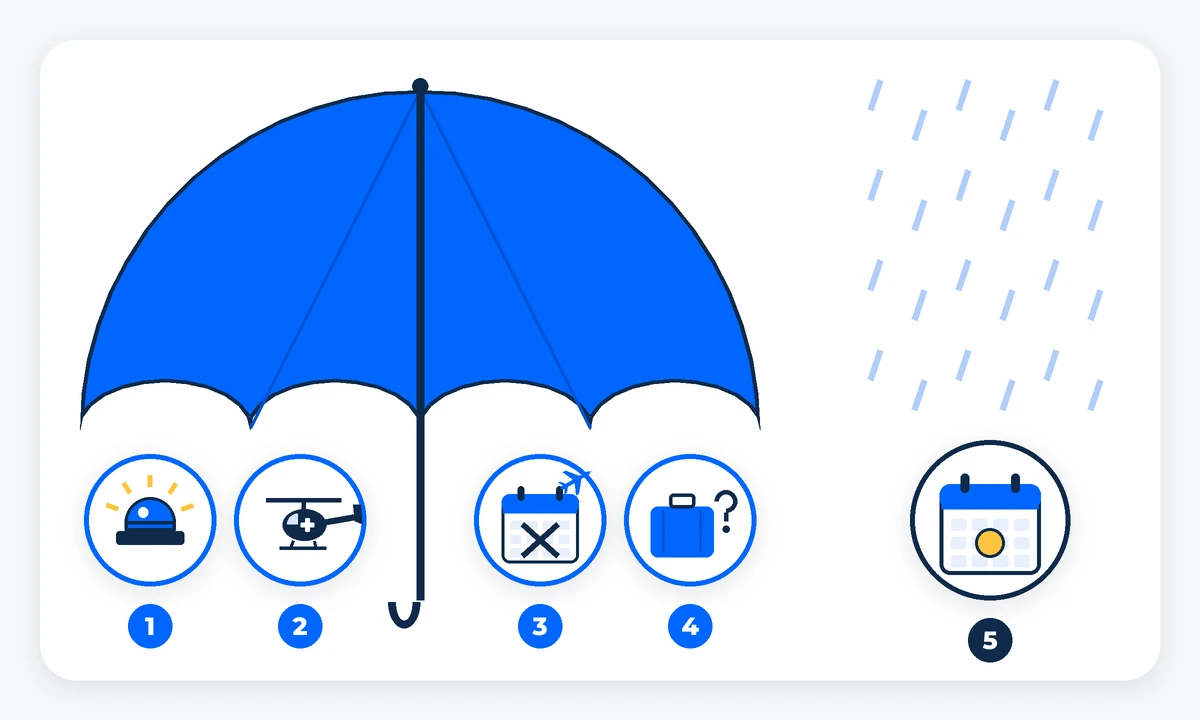
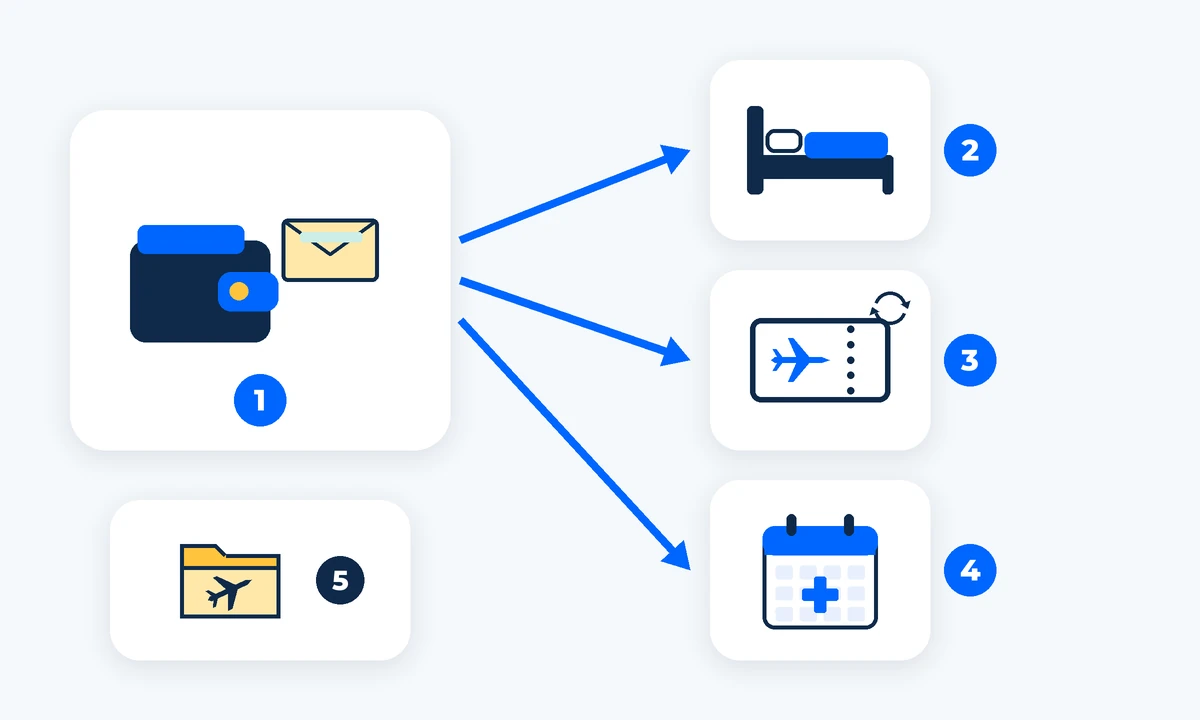
Gambar 1. Apa yang biasanya ditanggung asuransi perjalanan, dan apa yang ada di luarnya. ① Pengobatan darurat untuk sakit atau cedera baru selama perjalanan. ② Evakuasi medis atau pemulangan ke Indonesia. ③ Pembatalan atau gangguan perjalanan. ④ Bagasi hilang, terlambat, atau dicuri. ⑤ Tindakan yang sudah direncanakan: berada di luar konsep dasar asuransi perjalanan.
Asuransi perjalanan dibuat untuk masalah mendadak dan tidak direncanakan saat Anda di luar negeri. Isinya biasanya:
Kata kuncinya adalah darurat. Tindakan yang sudah Anda pesan dari jauh hari tidak termasuk dalam konsep ini.
Kementerian Luar Negeri RI mengingatkan agar Anda membaca isi polis dengan teliti, termasuk soal kondisi kesehatan yang sudah ada sebelumnya. Kemlu juga mengingatkan bahwa perlindungan berakhir ketika Anda kembali ke Indonesia (Safe Travel Kemlu, diakses Okt 2026).
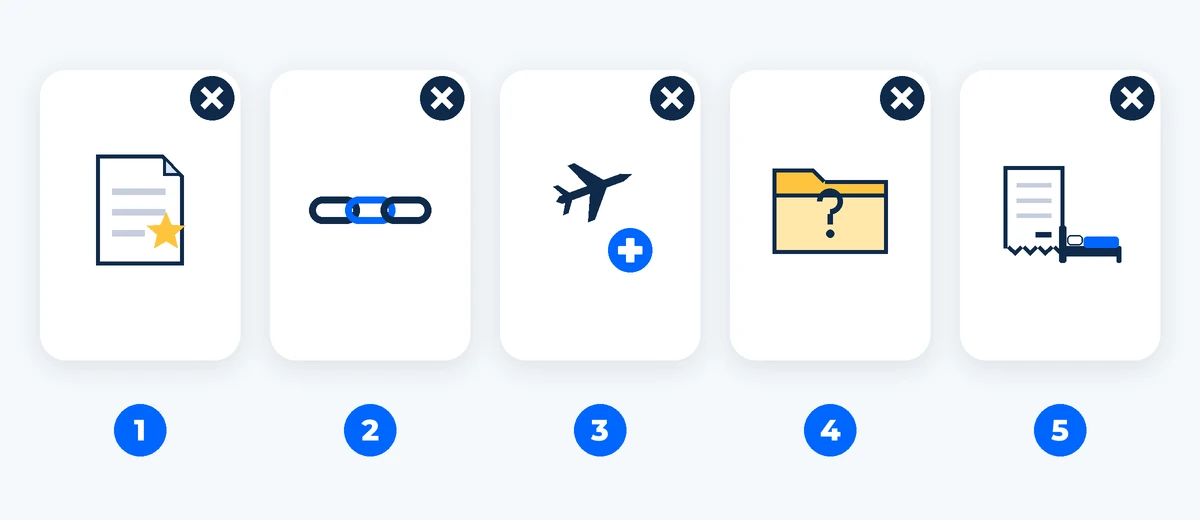
Gambar 2. Lima pengecualian yang sering ada (hal yang tidak dibayar polis). ① Tindakan kosmetik atau tindakan terencana. ② Komplikasi dari tindakan yang tidak ditanggung. ③ Perjalanan dengan tujuan berobat. ④ Kondisi kesehatan yang sudah ada dan tidak dilaporkan. ⑤ Biaya tambahan menginap dan perjalanan.
Isi polis berbeda di tiap perusahaan dan tiap produk. Tapi pengecualian berikut sering muncul:
| Pengecualian | Artinya dengan bahasa sederhana |
|---|---|
| ① Tindakan kosmetik atau terencana | Tindakan untuk penampilan, atau yang tidak mendesak secara medis, biasanya tidak dibayar. |
| ② Komplikasi dari tindakan yang tidak ditanggung | Jika tindakan pertama tidak ditanggung, masalah yang muncul darinya (infeksi, perdarahan, revisi) biasanya juga tidak. |
| ③ Perjalanan untuk berobat | Contoh dari salah satu polis asuransi perjalanan di Indonesia: biaya yang muncul dari perjalanan “untuk tujuan memperoleh perawatan medis” dikecualikan (Chubb Travel Insurance Indonesia, diakses Okt 2026). Ini bisa memengaruhi semua perlindungan medis Anda, bukan hanya tindakannya. |
| ④ Kondisi yang sudah ada sebelumnya | Contoh polis yang sama: kondisi yang pernah diperiksa atau diobati dokter dalam 12 bulan sebelum perjalanan dikecualikan. |
| ⑤ Biaya menginap dan perjalanan tambahan | Malam hotel tambahan atau tiket pulang baru karena tindakan yang tidak ditanggung. |
Contoh dari luar negeri juga sama. Daftar pengecualian salah satu asuransi perjalanan internasional mengecualikan tindakan kosmetik atau estetik, juga komplikasi dari layanan yang tidak ditanggung (SafetyWing, diakses Okt 2026). Pemerintah Inggris mengingatkan bahwa sebagian besar asuransi perjalanan bisa batal jika Anda bepergian untuk perawatan yang direncanakan (Travel Aware, diakses Okt 2026).
Banyak pembaca bertanya apakah BPJS Kesehatan bisa membantu. Jawabannya: tidak.
Jadi biaya di Korea, termasuk keadaan darurat, harus Anda bayar sendiri atau dengan asuransi lain.
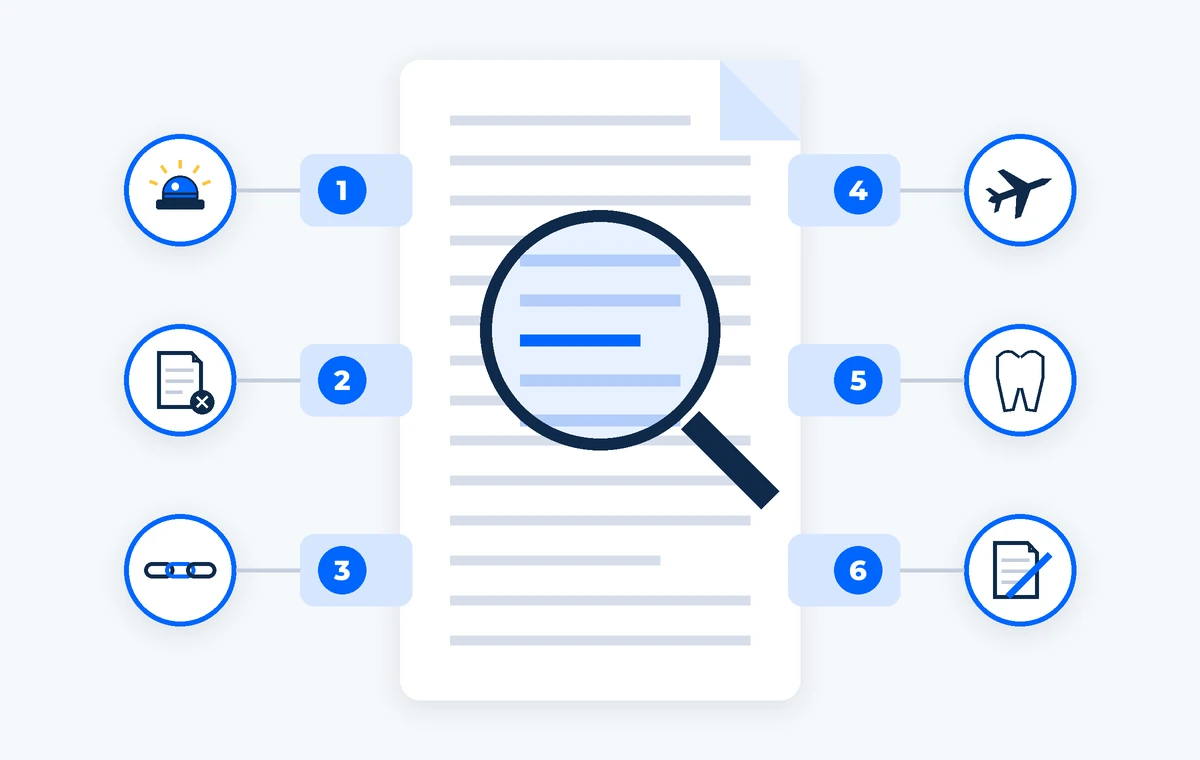
Gambar 3. Enam bagian polis yang perlu dibaca sebelum membeli. ① Definisi keadaan darurat medis. ② Daftar pengecualian. ③ Aturan soal komplikasi. ④ Aturan tentang tujuan perjalanan. ⑤ Batas perawatan gigi. ⑥ Kewajiban melapor (pengungkapan).
Jangan hanya membaca brosur atau iklan. Baca polis lengkap (wording polis). Di Indonesia, perusahaan asuransi juga memberikan RIPLAY (Ringkasan Informasi Produk dan Layanan). RIPLAY berguna sebagai awal, tapi detailnya ada di polis lengkap.
Langkah-langkahnya:
| Bagian yang dicari | Kata yang dicari | Yang perlu diperhatikan |
|---|---|---|
| ① Definisi darurat medis | darurat, mendadak, emergency, sudden | Tindakan yang direncanakan jarang cocok dengan definisi ini. |
| ② Daftar pengecualian | pengecualian, kosmetik, estetik, bedah plastik, cosmetic | Apakah tindakan Anda disebut. |
| ③ Komplikasi | komplikasi, akibat dari, complication | Apakah masalah dari tindakan yang tidak ditanggung juga dikecualikan. |
| ④ Tujuan perjalanan | tujuan, perawatan medis, berobat | Apakah perlindungan berkurang atau hilang jika Anda pergi untuk berobat. |
| ⑤ Gigi | gigi, dental | Perawatan gigi terencana (misalnya implan) biasanya tidak ditanggung. |
| ⑥ Kewajiban melapor | pemberitahuan, keterangan, pengungkapan, declare | Apakah Anda harus melaporkan rencana tindakan. Jika tidak melapor, polis bisa batal. |
Jawaban email bisa butuh waktu. Mulailah mengecek sebelum membayar uang muka ke klinik.
Beberapa kartu kredit di Indonesia memberi asuransi perjalanan sebagai fasilitas. Biasanya syaratnya tiket pesawat dibayar dengan kartu itu. Jangan menganggap asuransi kartu kredit menanggung operasi plastik, perawatan terencana, atau komplikasinya. Isi perlindungannya ditentukan oleh polis dari bank atau perusahaan asuransi rekanannya. Cek buku panduan asuransi kartu Anda dengan langkah yang sama seperti di atas.
Pilihan Anda tergantung perusahaan yang menjual produk di Indonesia. Hal yang bisa ditanyakan:
Pertanyaan yang bisa Anda salin ke email:
Jika Anda membeli asuransi perjalanan biasa, anggap itu sebagai perlindungan untuk masalah perjalanan saja. Asuransi tidak akan membayar tindakan Anda, komplikasinya, waktu pemulihan tambahan, atau tiket pulang yang diundur. Rencanakan dana untuk risiko ini secara terpisah.
Gambar 4. Cara menyiapkan biaya komplikasi yang biasanya tidak dibayar asuransi. ① Dana darurat. ② Tambahan malam menginap. ③ Ganti tiket pesawat. ④ Kunjungan tambahan ke klinik. ⑤ Salinan rekam medis sebelum pulang.
Karena asuransi sering tidak membantu, lakukan ini:
Apakah asuransi perjalanan menanggung operasi plastik di Korea? Biasanya tidak. Asuransi perjalanan biasa umumnya mengecualikan tindakan kosmetik dan tindakan terencana. Komplikasinya juga biasanya tidak ditanggung.
Apakah BPJS Kesehatan bisa dipakai di Korea? Tidak. Perpres 82/2018 Pasal 52 menyebut pelayanan di luar negeri dan pelayanan untuk tujuan estetik sebagai layanan yang tidak dijamin.
Kalau saya kena infeksi setelah tindakan, apakah asuransi membayar? Biasanya tidak. Komplikasi dari tindakan yang tidak ditanggung biasanya juga tidak ditanggung. Cek bagian komplikasi di polis Anda.
Apakah masih ada gunanya membeli asuransi perjalanan? Bisa ada gunanya, misalnya untuk bagasi hilang atau kecelakaan yang tidak terkait tindakan. Tapi pastikan dulu secara tertulis bahwa polis tidak batal karena Anda pergi untuk berobat.
Apakah implan gigi atau perawatan gigi lain ditanggung? Biasanya tidak. Perawatan gigi terencana umumnya dikecualikan. Beberapa polis hanya menanggung gigi karena kecelakaan.
Apakah saya wajib memberi tahu perusahaan asuransi soal rencana tindakan? Banyak polis punya kewajiban melapor. Jika tidak melapor, polis bisa batal. Tanyakan lewat email.
Jika Anda butuh bantuan merencanakan perjalanan, Anda bisa bicara dengan koordinator.